Maut für Elektro-Lkw: Befreiung bis Juni 2031, Sätze und Nachweise
Emissionsfreie Lkw zahlen in Deutschland derzeit keine Lkw-Maut. Für Fahrzeuge über 4,25 Tonnen endet die Befreiung nach heutigem Gesetz am 30. Juni 2031. Dieser Beitrag zeigt Rechtsgrundlage, Mautsätze, Nachweise und den Betrag, um den es im Jahr geht.


Zahlen Elektro-Lkw in Deutschland Maut?
- Über 4,25 t technisch zulässige Gesamtmasse: mautbefreit bis einschließlich 30. Juni 2031.
- Über 3,5 t bis 4,25 t: mautbefreit, im heutigen Gesetz ohne Enddatum.
- Ab 1. Juli 2031: nach heutigem Wortlaut mautpflichtig, aber ohne CO₂-Teilsatz. Die Höhe kann sich bis dahin ändern.
- Zum Vergleich: Ein Diesel-Sattelzug Euro VI in CO₂-Klasse 1 mit fünf Achsen zahlt 34,8 Cent je mautpflichtigem Kilometer.
- Nachweis: Die Befreiung gilt kraft Gesetz. Eine freiwillige Registrierung bei Toll Collect soll unnötige Ausleitungen und Kontrollverfahren vermeiden.
Kurzfassung. Rechtsgrundlagen, Rechenweg und Grenzen stehen in den Abschnitten darunter.
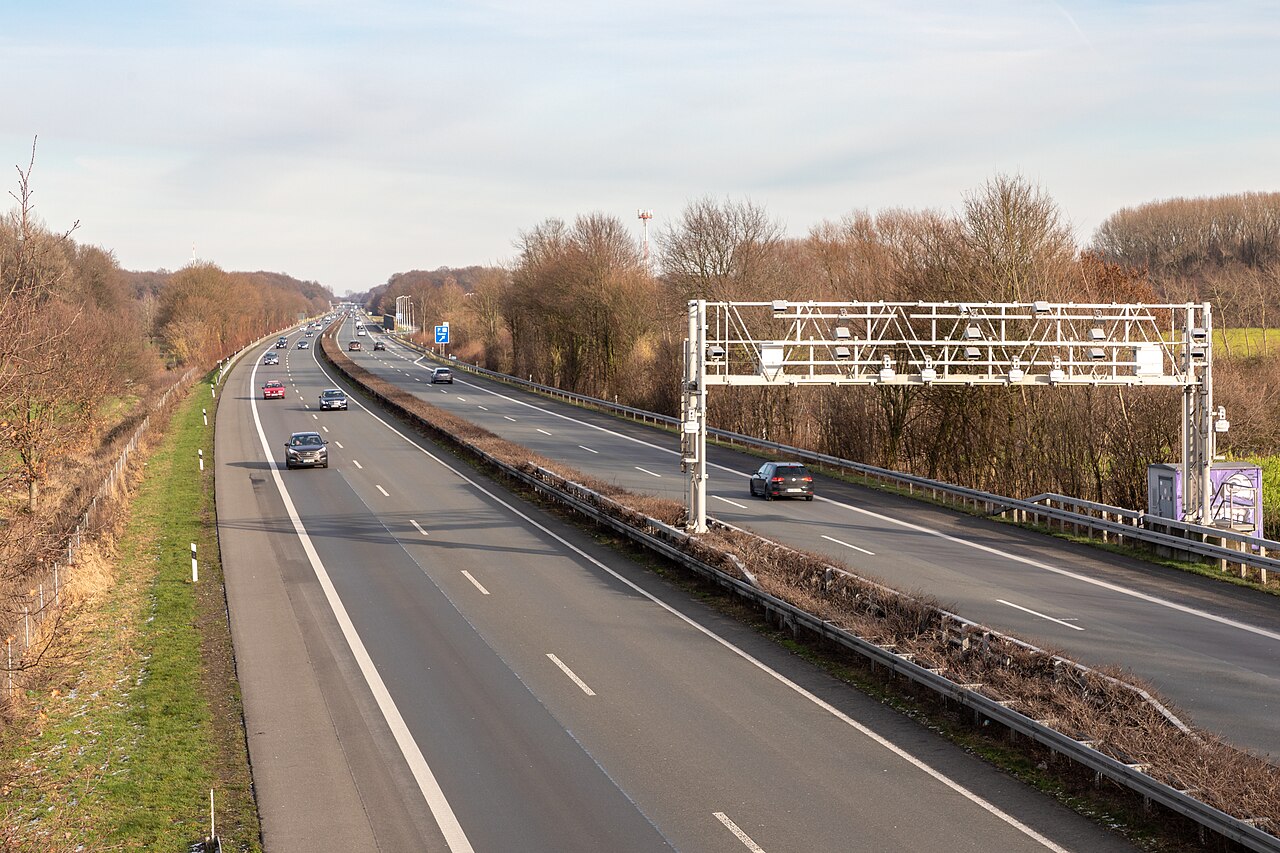
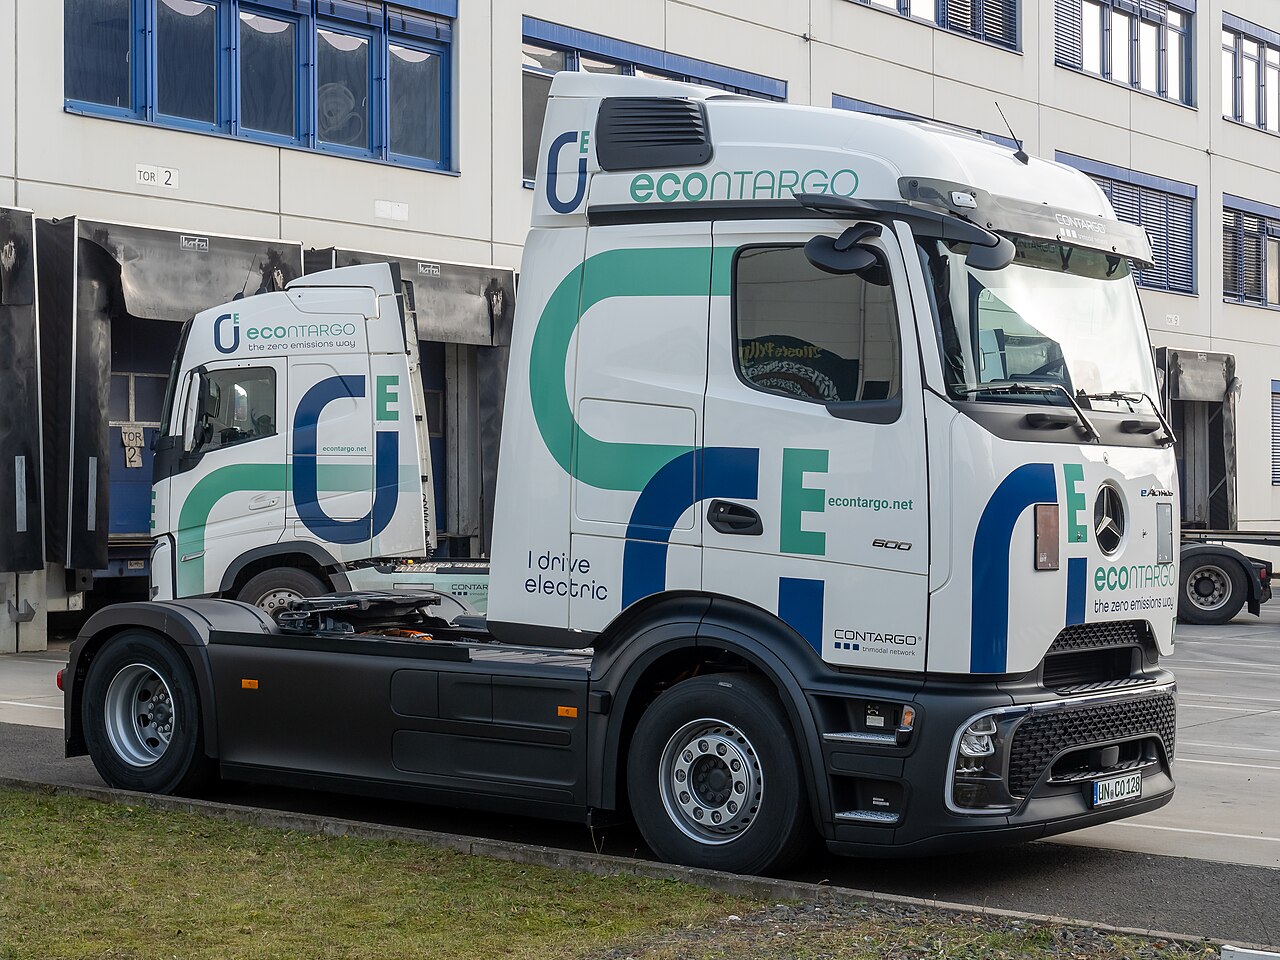
Die Fotos zeigen eine Mautkontrollbrücke an der A 43 (2019), einen Mercedes-Benz eActros 600 im Einsatz in Frankfurt (2024), eine Kontrollsäule an der B 14 (2020) und einen Volvo FH Aero Electric mit Auflieger (2024). Sie illustrieren Kontrolle und Fahrzeugart. Kein Foto belegt die Mautbefreiung eines bestimmten Fahrzeugs.
Was das Gesetz für emissionsfreie Lkw regelt
Maut zahlen in Deutschland Kraftfahrzeuge und Fahrzeugkombinationen, die für den Güterkraftverkehr bestimmt sind oder verwendet werden und deren technisch zulässige Gesamtmasse mehr als 3,5 Tonnen beträgt (§ 1 Abs. 1 Bundesfernstraßenmautgesetz, kurz BFStrMG). Zwei Ausnahmen betreffen emissionsfreie Fahrzeuge. Nach § 1 Abs. 2 Satz 1 Nr. 7 sind emissionsfreie schwere Nutzfahrzeuge „bis 30. Juni 2031“ von der Maut befreit. Nummer 9 befreit emissionsfreie Fahrzeuge mit einer technisch zulässigen Gesamtmasse von bis zu 4,25 Tonnen, ohne Datum.
Für die Definition verweist das Gesetz auf die europäische Wegekostenrichtlinie. Toll Collect erläutert: Als emissionsfrei gilt ein schweres Nutzfahrzeug ohne Verbrennungsmotor oder mit einem Verbrennungsmotor, der weniger als 1 g CO₂/kWh beziehungsweise weniger als 1 g CO₂/km ausstößt. Genannt werden Elektrofahrzeuge, Fahrzeuge mit Wasserstoff-Brennstoffzelle und Wasserstoffverbrenner. Die Befreiung erfasst die gesamte Maut, also auch Infrastruktur-, Luft- und Lärmteilsatz, nicht nur den CO₂-Anteil.
Bei Fahrzeugkombinationen ist das Motorfahrzeug für die Befreiung maßgebend (§ 1 Abs. 2 Satz 3). Eine emissionsfreie Sattelzugmaschine bleibt also auch mit Auflieger befreit. Ob eine Kombination mautpflichtig ist, hängt am Motorfahrzeug: Es muss selbst mehr als 3,5 t technisch zulässige Gesamtmasse haben (§ 1 Abs. 1 Satz 3). Für die Gewichtsklasse und damit den Mautsatz zählt die Summe der technisch zulässigen Gesamtmassen aller Einzelfahrzeuge (§ 1 Abs. 1 Satz 4).
Befristet bis 30. Juni 2031.
Eigene Zeitleiste nach BFStrMG, BGBl. 2025 I Nr. 295 und Toll Collect. Die Zeit nach dem 30. Juni 2031 ist bewusst offen dargestellt: Der heutige Wortlaut sieht dann Maut ohne CO₂-Teilsatz vor, eine spätere Gesetzesänderung ist möglich.
Warum die Frist 2031 lautet und was danach gilt
2023 hatte der Gesetzgeber die Befreiung schwerer emissionsfreier Lkw bis 31. Dezember 2025 befristet. Für die Zeit ab 2026 war eine ermäßigte Infrastrukturkomponente beschlossen, rund ein Viertel des regulären Satzes: für über 18 t mit vier oder mehr Achsen 3,9 statt 15,5 Cent je Kilometer (BGBl. 2023 I Nr. 315, Art. 3). Diese Regel ist nie in Kraft getreten. Das Vierte Gesetz zur Änderung mautrechtlicher Vorschriften vom 1. Dezember 2025 strich sie und verlängerte die Befreiung bis 30. Juni 2031. Nach Angaben des Bundesministeriums für Verkehr schöpft Deutschland damit den vollen Zeitraum aus, den die Eurovignetten-Richtlinie für eine Befreiung erlaubt.
Für die Zeit ab 1. Juli 2031 enthält das Gesetz heute keine Sonderregel für emissionsfreie Lkw über 4,25 t; sie wären dann mautpflichtig, mit vollem Infrastruktur- und Lärmteilsatz und einem CO₂-Teilsatz von null. Den Luftverschmutzungsteilsatz ordnet der Leitfaden des Bundesamts für Logistik und Mobilität (Stand 1. Januar 2026) der Kategorie G zu. Im Gesetz steht das seit 1. Januar 2026 nicht mehr ausdrücklich (BGBl. 2025 I Nr. 295, Art. 2), und Toll Collect weist Kategorie G mangels Euro-7-Kriterien nicht aus. Mit Kategorie G ergäben sich für einen Sattelzug über 18 t mit fünf Achsen 16,8 Cent je Kilometer.
Das ist keine Prognose. Die Mautteilsätze werden nach § 3 Abs. 5 BFStrMG auf Grundlage eines Wegekostengutachtens für jeweils fünfjährige Kalkulationsperioden bestimmt. Auch die Ausnahmen kann der Gesetzgeber bis 2031 erneut ändern. Wer heute ein Fahrzeug mit Laufzeit über Mitte 2031 hinaus plant, sollte die Jahre ab Juli 2031 als offene Größe getrennt rechnen.
So setzt sich der Mautsatz zusammen
Der Mautsatz je Kilometer ist die Summe aus vier Teilsätzen (§ 3 Abs. 1 und Anlage 1 BFStrMG): Infrastrukturkosten, verursachte Luftverschmutzung, Lärmbelastung und verkehrsbedingte CO₂-Emissionen. Infrastruktur und Lärm hängen von der Gewichtsklasse und über 18 t von der Achszahl ab. Der Luftteilsatz folgt der Euro-Schadstoffklasse, der CO₂-Teilsatz der CO₂-Emissionsklasse 1 bis 5. Die Werte gelten unverändert seit 1. Juli 2024; Toll Collect veröffentlicht dieselben Sätze.
Seit 1. Dezember 2023 bestimmt die technisch zulässige Gesamtmasse aus Feld F.1 der Zulassungsbescheinigung die Gewichtsklasse, nicht mehr das zulässige Gesamtgewicht aus Feld F.2. Eine Tandemachse zählt als zwei, eine Tridemachse als drei Achsen. Lift- und Hubachsen zählen auch dann, wenn sie während der Fahrt angehoben sind.
Tabelle seitlich scrollen →
| Gewichts- und Achsklasse (tzGm) | Infrastruktur | Luft | Lärm | CO₂ | Summe |
|---|---|---|---|---|---|
| über 3,5 t bis unter 7,5 t | 5,2 | 1,1 | 1,4 | 7,4 | 15,1 |
| 7,5 t bis unter 12 t | 6,6 | 1,5 | 1,6 | 8,0 | 17,7 |
| 12 t bis 18 t | 10,7 | 1,5 | 1,6 | 10,0 | 23,8 |
| über 18 t, bis 3 Achsen | 14,1 | 2,2 | 1,6 | 12,4 | 30,3 |
| über 18 t, 4 Achsen | 15,5 | 2,3 | 1,2 | 13,4 | 32,4 |
| über 18 t, ab 5 Achsen | 15,5 | 2,3 | 1,2 | 15,8 | 34,8 |
Ältere Schadstoffklassen zahlen einen deutlich höheren Luftteilsatz: Über 18 t mit vier oder mehr Achsen sind es bei Euro I 18,7 statt 2,3 Cent. Alle übrigen Kombinationen stehen in Anlage 1 BFStrMG und in der Tariftabelle von Toll Collect.
34,8 Cent je Kilometer: vier Teilsätze.
Eigene Darstellung der Werte aus Anlage 1 BFStrMG (Mautsätze seit 1. Juli 2024, von Toll Collect identisch veröffentlicht). Die untere Zeile zeigt nur, was nach heutigem Gesetz ab Juli 2031 gälte: Infrastruktur, Luftkategorie G nach der Zuordnung im BALM-Leitfaden (Stand 1. Januar 2026) und Lärm, CO₂-Klasse 5 mit 0 Cent. Bis dahin können Gesetzgeber und Wegekostengutachten andere Sätze festlegen.
CO₂-Emissionsklassen: wer welche Klasse bekommt
Seit 1. Dezember 2023 ist die CO₂-Emissionsklasse ein Tarifmerkmal. Laut Toll Collect gibt es fünf Klassen. Klasse 1 ist die Auffangklasse, unter anderem für alle Fahrzeuge mit Erstzulassung vor dem 1. Juli 2019. Klasse 2 und 3 erhalten Fahrzeuge, deren CO₂-Werte mehr als 5 beziehungsweise 8 Prozent unter dem Referenzwert ihrer Fahrzeuguntergruppe liegen; diese Einstufung wird alle sechs Jahre ab Erstzulassung neu ermittelt (Anlage 1 Nr. 4 b BFStrMG). Klasse 4 gilt für emissionsarme Lkw mehr als 50 Prozent unter dem Bezugswert, Klasse 5 für emissionsfreie Fahrzeuge mit nicht mehr als 3 g CO₂ je Tonnenkilometer.
Tabelle seitlich scrollen →
| CO₂-Emissionsklasse | CO₂-Teilsatz | Mautsatz gesamt |
|---|---|---|
| 1 | 15,8 | 34,8 |
| 2 | 15,0 | 34,0 |
| 3 | 14,2 | 33,2 |
| 4 (emissionsarm) | 7,9 | 26,9 |
| 5 (emissionsfrei) | 0 | befreit bis 30.06.2031 |
Grenzwerte gibt es bislang nur für die Fahrzeuggruppen 4, 5, 9 und 10. Fahrzeuge anderer Gruppen können daher nur in Klasse 1 eingestuft werden, sofern sie nicht emissionsfrei sind. Toll Collect ordnet zunächst jedes Fahrzeug der Klasse 1 zu. Eine bessere Klasse wird im Kundenportal beantragt; geeignete Nachweise sind Zulassungsbescheinigung, Kundeninformationsdatei des Herstellers (CIF), Übereinstimmungsbescheinigung (CoC) oder Einzelgenehmigungsbogen, dazu die Fahrzeugidentifikationsnummer. Ohne ordnungsgemäßen Nachweis wird der CO₂-Teilsatz nach Klasse 1 berechnet (§ 5 Abs. 1 BFStrMG). CO₂-neutrale Kraftstoffe ändern die Klasse nach Auskunft von Toll Collect nicht.
Welche Nachweise ein Elektro-Lkw braucht
Für die Befreiung ist kein Antrag nötig. Ob ein Fahrzeug mautpflichtig ist, ergibt sich laut Toll Collect unmittelbar aus dem Gesetz; eine Feststellung durch Toll Collect oder das Bundesamt für Logistik und Mobilität ist nicht erforderlich. Weil für ein befreites Fahrzeug keine Maut entsteht, gibt es auch nichts über Fahrzeuggerät, App oder Einbuchung zu entrichten. Auf Verlangen sind die für die Mauterhebung maßgeblichen Tatsachen aber nachzuweisen (§ 5 BFStrMG). Für die freiwillige Registrierung nennt Toll Collect folgende Nachweise:
- Über 4,25 t: Zulassungsbescheinigung Teil I mit einer emissionsfreien Kraftstoffart in Feld P.3, etwa „Elektro“ oder „BZ/Wasserstoff“, oder ein Eintrag von 0 g CO₂/tkm spezifischen CO₂-Emissionen in Feld 49.5 der EG-Übereinstimmungsbescheinigung, in Feld 2.3 oder 2.6.1 der Kundeninformationsdatei oder bei Auslandszulassung in Feld V.7.
- Bis 4,25 t zusätzlich: Feld F.1 der Zulassungsbescheinigung mit höchstens 4.250 kg.
- Ablauf: Online-Mautbefreiung, nur durch den Halter des Motorfahrzeugs, als Selbstdeklaration und für höchstens zwei Jahre. Nicht verlängerte Registrierungen laufen aus; ein Anhänger allein kann nicht registriert werden (Infoblatt, Stand 12/2025).
Die Registrierung ist ausdrücklich keine rechtliche Anerkennung der Befreiung. Sie soll unnötige Ausleitungen, Kontrollverfahren und Anhörungen vermeiden. Die Registrierung bereits als mautbefreit erfasster emissionsfreier Fahrzeuge hat Toll Collect laut Mitteilung vom 1. Dezember 2025 automatisch bis 31. Dezember 2027 verlängert.
Vier Schritte bis zur ruhigen Kontrolle.
Antrieb belegen
Emissionsfreie Kraftstoffart in Feld P.3 der Zulassungsbescheinigung Teil I oder 0 g CO₂/tkm in CoC oder CIF.
Masse zuordnen
Technisch zulässige Gesamtmasse aus Feld F.1. Bei Kombinationen entscheidet das Motorfahrzeug über die Befreiung.
Freiwillig registrieren
Online-Mautbefreiung bei Toll Collect. Die Registrierung gilt höchstens zwei Jahre und erkennt die Befreiung nicht rechtlich an.
Fristen notieren
Ablauf der Registrierung und den 30.06.2031 für Fahrzeuge über 4,25 t im Fuhrparksystem hinterlegen.
Redaktioneller Ablauf nach den Angaben von Toll Collect (Stand 12/2025 und Abruf am 19.10.2026). Die Befreiung ergibt sich unmittelbar aus dem Gesetz; die Registrierung soll unnötige Ausleitungen, Kontrollverfahren und Anhörungen vermeiden.
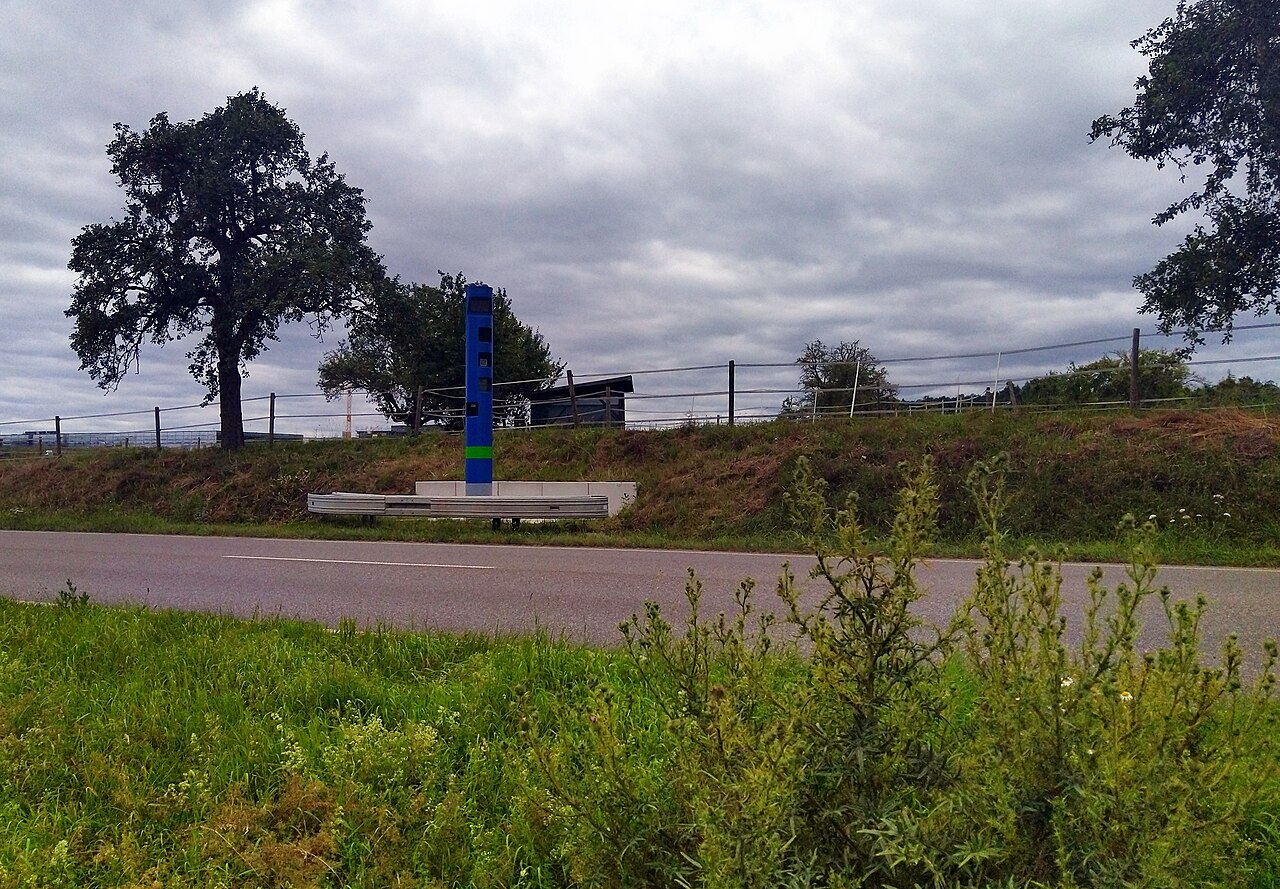

Kontrolliert wird auch an Bundesstraßen.
Die Kontrollsäule an der B 14 bei Backnang (Juli 2020) überwacht vorbeifahrende Fahrzeuge. Ein emissionsfreier Lkw schuldet keine Maut, muss die Voraussetzungen der Befreiung aber belegen können.
- Felder P.3 und F.1 der Zulassungsbescheinigung prüfen.
- Registrierung bei Toll Collect anlegen oder verlängern.
- Nachweise auch für Ersatz- und Mietfahrzeuge bereithalten.
Wo Maut anfällt und wo nicht
Die Mautpflicht gilt laut Toll Collect auf allen Autobahnen einschließlich Tank- und Rastanlagen und auf allen Bundesstraßen, auch innerorts. Das Netz umfasst rund 51.000 Kilometer. Ausgenommen sind die A 6 von der deutsch-französischen Grenze bis zur Anschlussstelle Saarbrücken-Fechingen, die A 5 von der schweizerischen und französischen Grenze bis Müllheim/Neuenburg sowie Abschnitte mit eigener Maut nach dem Fernstraßenbauprivatfinanzierungsgesetz (§ 1 Abs. 3 BFStrMG). Landes-, Kreis- und Gemeindestraßen sind nur mautpflichtig, wenn eine Rechtsverordnung einzelne Abschnitte einbezieht (§ 1 Abs. 4).
Für eine Kostenrechnung zählt deshalb nicht die Jahresfahrleistung, sondern die Strecke auf mautpflichtigen Abschnitten. Abgerechnet wird je Abschnitt zwischen zwei Knotenpunkten, auf volle 100 Meter gerundet. Ein angefangener Abschnitt zählt mit seiner ganzen Länge, und jeder Abschnittsbetrag wird auf volle Cent gerundet (§ 3 Abs. 2 und 4). Das amtliche Streckenverzeichnis steht unter mauttabelle.de. Unser Vorschlag: Mautaufstellungen eines vergleichbaren Diesel-Lkw auf denselben Touren liefern eine belastbarere Ausgangszahl als eine Schätzung.
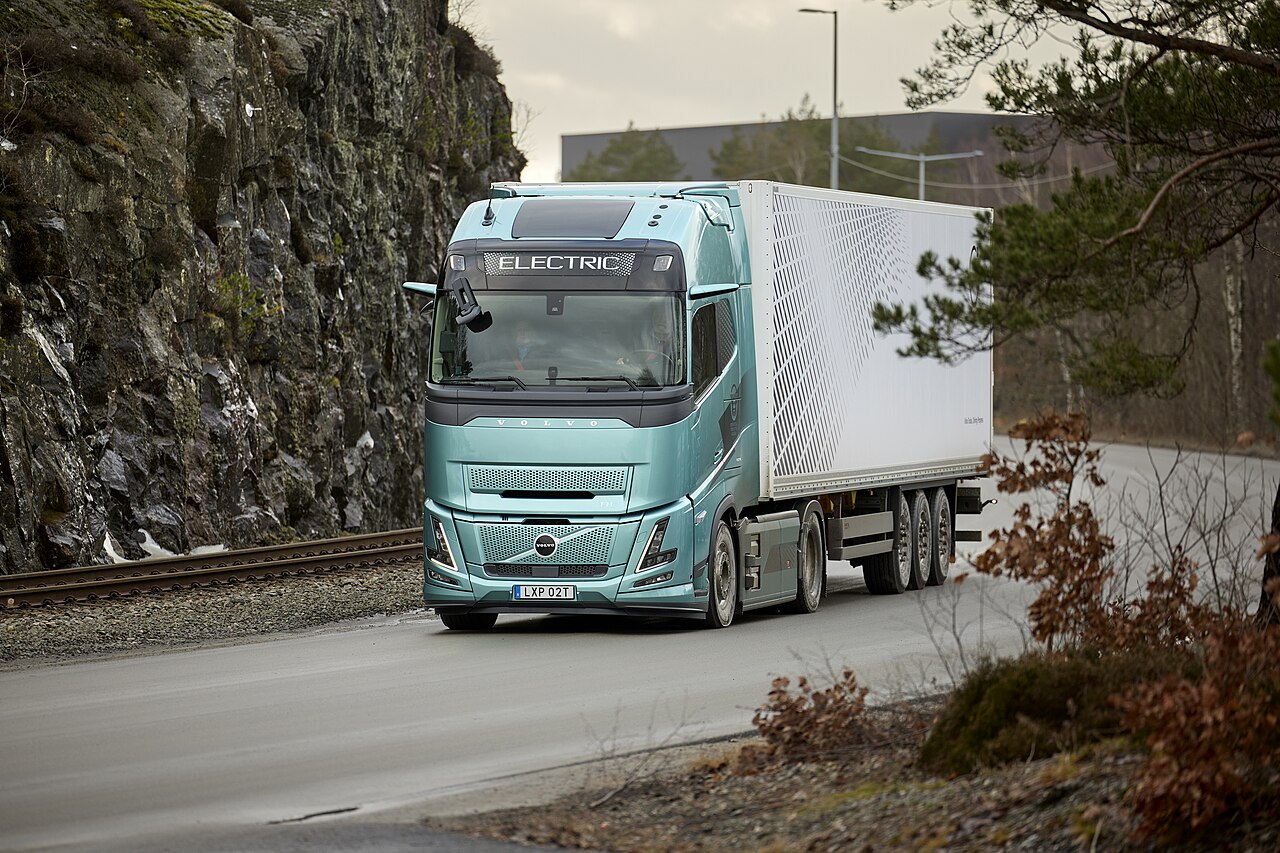

Mit Auflieger entscheidet die Zugmaschine.
Der Volvo FH Aero Electric von 2024 fährt hier mit Auflieger. Für die Gewichtsklasse wird die technisch zulässige Gesamtmasse aller Einzelfahrzeuge addiert, für die Befreiung zählt das Motorfahrzeug.
- Gesamtmasse von Zugmaschine und Auflieger getrennt erfassen.
- Achsen einschließlich Liftachsen zählen.
- Mit einer Diesel-Zugmaschine gelten die regulären Sätze.
Frei gewähltes Rechenbeispiel: was die Befreiung im Jahr ausmacht
Diesel Euro VI, CO₂-Klasse 1: 15,5 + 2,3 + 1,2 + 15,8 = 34,8 Cent je Kilometer. 80.000 km × 0,348 € = 27.840 € Maut im Jahr.
Emissionsfreier Lkw über 4,25 t bis 30. Juni 2031: 0 €. Unterschied bei gleicher mautpflichtiger Strecke: 27.840 € im Jahr.
Zum Vergleich ein Euro-VI-Lkw in CO₂-Klasse 4 (emissionsarm, mehr als 50 Prozent unter dem Bezugswert): 15,5 + 2,3 + 1,2 + 7,9 = 26,9 Cent. 80.000 km × 0,269 € = 21.520 € im Jahr.
Ab 1. Juli 2031 nach heutigem Gesetz und der Zuordnung des BALM zur Luftkategorie G für den emissionsfreien Lkw: 15,5 + 0,1 + 1,2 + 0 = 16,8 Cent. 80.000 km × 0,168 € = 13.440 € im Jahr. Keine Prognose.
Die Rechnung setzt unveränderte Sätze voraus und dass jeder angesetzte Kilometer mautpflichtig ist; die Rundung je Mautabschnitt ist vernachlässigt. Vom 1. Januar 2027 bis 30. Juni 2031 ergäben sich bei unveränderten Sätzen 4,5 Jahre × 27.840 € = 125.280 € Unterschied. Eine neue Kalkulationsperiode kann diese Summe verschieben. Die Mautersparnis ist nur ein Baustein: Anschaffung, Energie, Wartung, Nutzlast und Restwert entscheiden mit, siehe Preise für Elektro-Lkw und den Kostenrechner. Dort ist die Maut ein optionaler Posten; der Rechner unten übergibt Kilometer, Sätze und mautfreie Jahre direkt.
Im folgenden Rechner setzen Sie Gewichtsklasse, Schadstoff- und CO₂-Klasse sowie Ihre mautpflichtigen Kilometer selbst ein.
Mautrechner: Diesel gegen emissionsfrei
Mautsätze nach Anlage 1 des Bundesfernstraßenmautgesetzes (Stand 19.10.2026). Zählen Sie nur Kilometer auf mautpflichtigen Autobahnen und Bundesstraßen.
- Mautsatz Diesel
- 34,8 ct/km
- Maut Diesel
- 27.840 € pro Jahr · 222.720 € gesamt
- Emissionsfreier Lkw
- 47.040 € gesamt
Infrastruktur 15,5 ct/km · Luft 2,3 ct/km · Lärm 1,2 ct/km · CO₂ 15,8 ct/km
54 von 96 Monaten mautfrei, danach 16,8 ct/km nach heutigem Recht (Luftkategorie G laut BALM)
- Mautdifferenz über die Haltedauer
- 175.680 €
Monatsgenaue Rechnung, ohne Rundung je Mautabschnitt (§ 3 Abs. 4 BFStrMG). Für emissionsfreie Lkw über 4,25 t gilt die Befreiung bis 30.06.2031; für die Zeit danach setzt der Rechner den Satz nach heutigem Gesetz mit der Zuordnung des BALM zur Luftkategorie G an. Das ist keine Prognose: Mautsätze und Ausnahmen können bis dahin neu festgelegt werden. Bei Kombinationen richtet sich die Gewichtsklasse nach der Summe aller Einzelfahrzeuge; ob die unbefristete Befreiung bis 4,25 t greift, entscheidet die Masse des Motorfahrzeugs.
Leichte Elektro-Lkw bis 7,5 Tonnen
Seit 1. Juli 2024 sind Fahrzeuge über 3,5 t technisch zulässiger Gesamtmasse mautpflichtig; bei Kombinationen nur dann, wenn das Motorfahrzeug selbst über 3,5 t liegt (Toll Collect). Ein Diesel-Lkw über 3,5 t bis unter 7,5 t mit Euro VI zahlt in CO₂-Klasse 1 15,1 Cent je Kilometer. Ausgenommen sind Fahrten mit Fahrzeugen unter 7,5 t technisch zulässiger Gesamtmasse, die Material, Ausrüstung oder Maschinen für das Handwerk oder einen vergleichbaren Beruf befördern oder handwerklich hergestellte Güter ausliefern, sofern die Beförderung nicht gewerblich erfolgt (§ 1 Abs. 2 Satz 1 Nr. 10). Die Ausnahme gilt laut Toll Collect je Fahrt, nicht für das Fahrzeug insgesamt. Emissionsfreie Fahrzeuge dieser Klasse sind bis 4,25 t ohne Enddatum und darüber bis 30. Juni 2031 befreit. Beispiele zeigen die Profile Elektro-Lkw mit 7,5 Tonnen und FUSO eCanter.
Vor der Planung prüfen
- Antrieb und Masse in den Fahrzeugpapieren belegen (Felder P.3 und F.1) und den Nachweis bei jeder Fahrt verfügbar halten.
- Registrierung bei Toll Collect anlegen und ihr Ablaufdatum im Fuhrparksystem eintragen.
- Für Diesel-Lkw im Mischbetrieb die CO₂-Klasse prüfen; der Antrag ist nur im Kundenportal und mit Fahrzeugidentifikationsnummer möglich.
- Wirtschaftlichkeitsrechnungen nach Zeiträumen trennen: bis 30.06.2031 befreit, danach das dann geltende Recht.
- Förderung und Steuer getrennt betrachten. Die Übersicht zur Förderung von Elektro-Lkw nennt Status und Fristen.
Die Mautbefreiung ändert nichts an Ladeplanung und Reichweite. Für die Route zählen Ladeplätze, die zum ganzen Zug passen, und die Ladekosten unterwegs und im Depot. Auch Brennstoffzellen-Lkw gelten als emissionsfrei; den Technikvergleich enthält Wasserstoff-Lkw gegen Elektro-Lkw.