Förderung für Elektro-Lkw: Was im Oktober 2026 offen ist und was nicht
Eine Bundesförderung für den Kauf batterieelektrischer Lkw gibt es derzeit nicht. Für Ladeinfrastruktur gilt eine neue Bundesrichtlinie, deren erste Aufrufe 2026 überzeichnet und geschlossen sind. Diese Übersicht trennt offene Programme, angekündigte Aufrufe, Steuerregeln und Erlöse, jeweils mit Primärquelle.


Gibt es aktuell Förderung für Elektro-Lkw?
- Kauf eines batterieelektrischen Lkw, Bund: kein offenes Programm. Die KsNI-Förderung ist beendet, ihre Richtlinie lief am 31.12.2024 aus.
- Ladeinfrastruktur, Bund: Richtlinie gültig bis 30.06.2027, aber kein Aufruf offen. Die drei Aufrufe von 2026 sind geschlossen, weitere sind angekündigt.
- Steuer: Kfz-Steuerbefreiung bei Erstzulassung bis 31.12.2030; 75 Prozent Abschreibung im Anschaffungsjahr bei Kauf bis 31.12.2027.
- Ohne Förderantrag: Mautbefreiung über 4,25 t bis 30.06.2031 und Erlöse aus der THG-Quote. Beides ist keine Förderung im engeren Sinn.
- Länder: offen sind etwa Schnellladeinfrastruktur für KMU in Nordrhein-Westfalen und WELMO in Berlin, dort für N2, nicht für N3.
Kurzfassung mit Prüfdatum. Belege und Bedingungen stehen in der Statustabelle und den Abschnitten darunter.
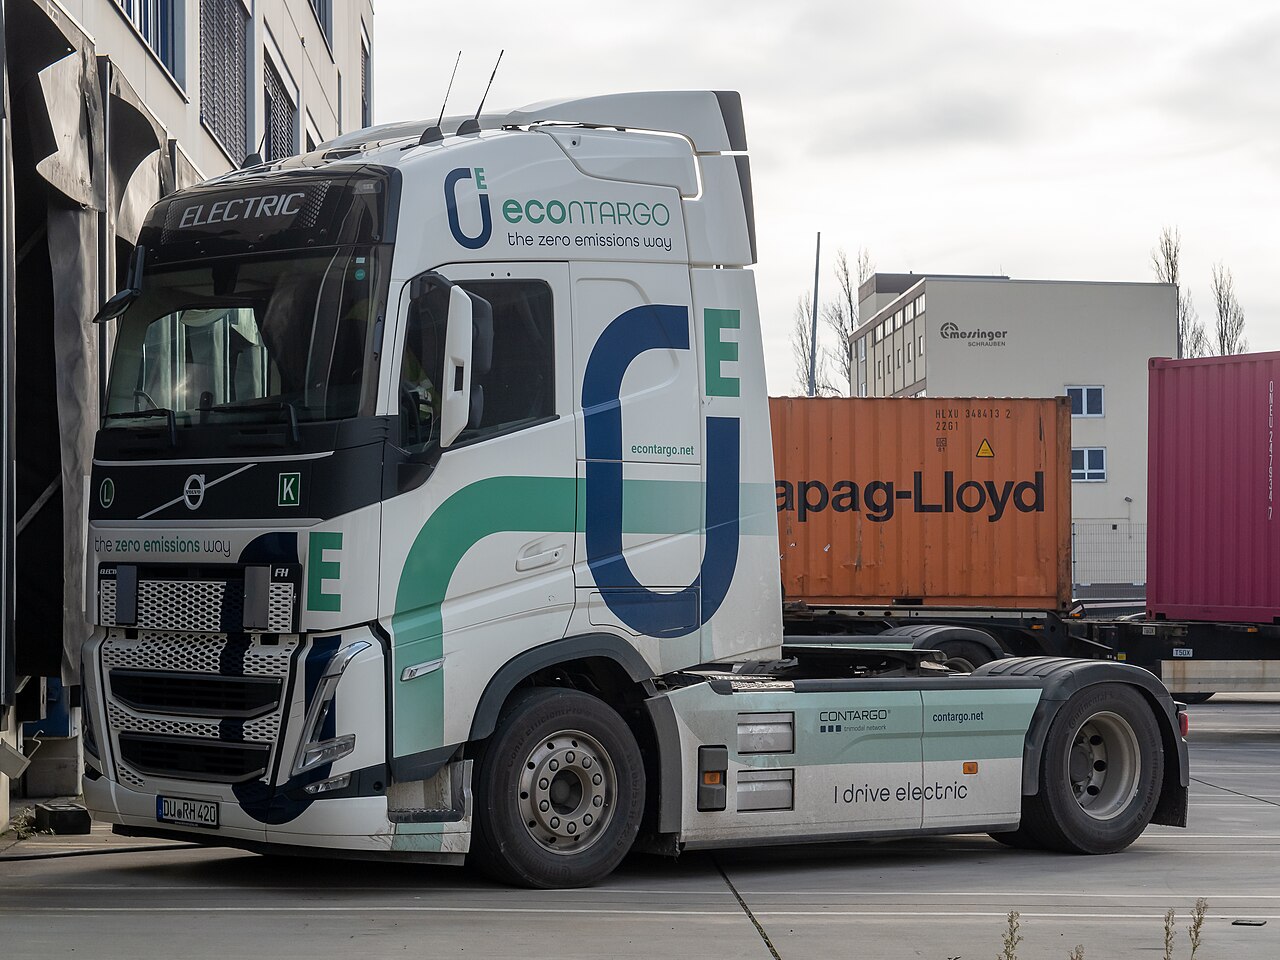
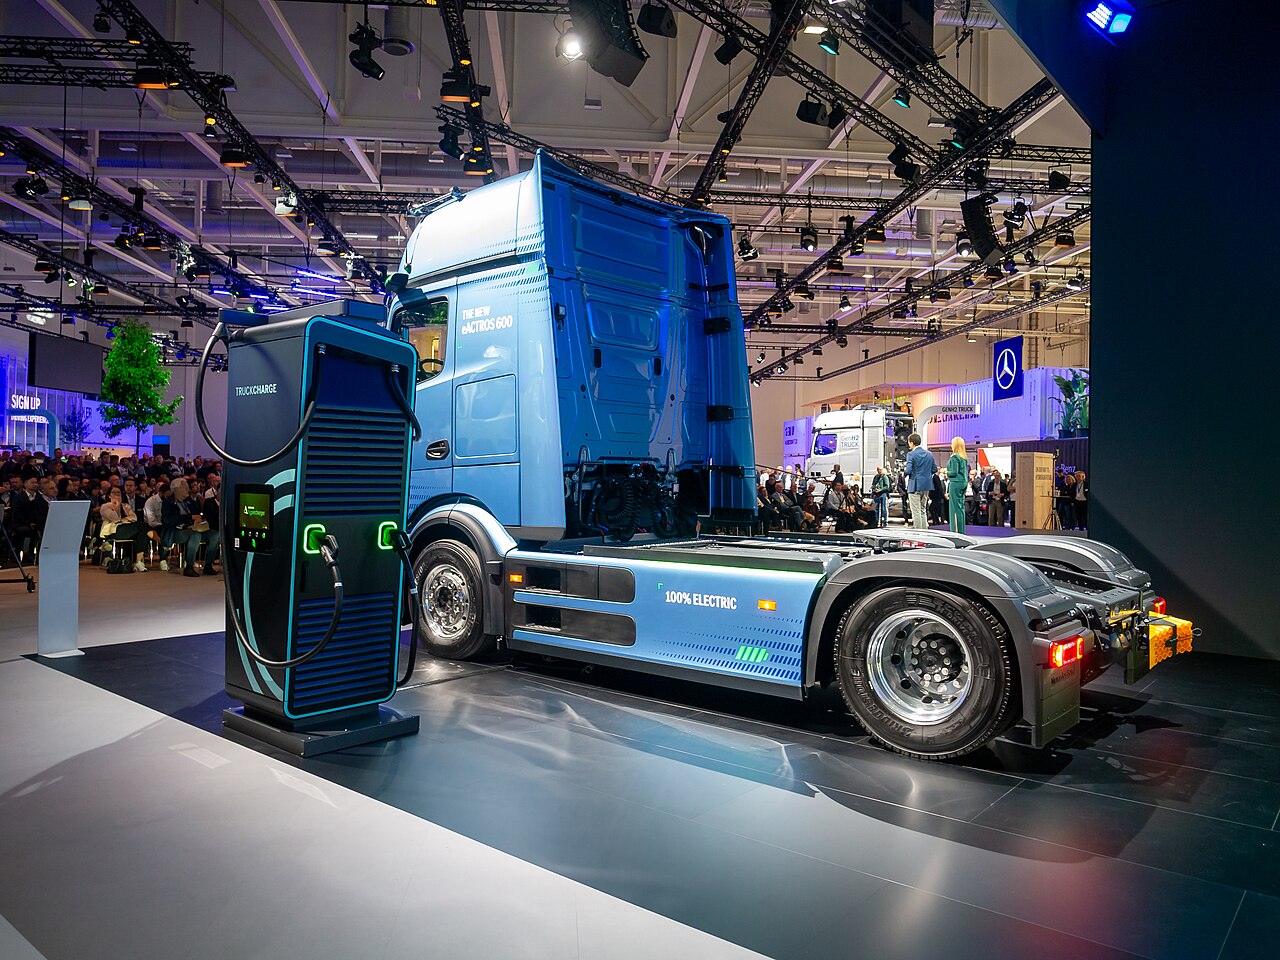
Fotos: Volvo FH Electric im Logistikeinsatz (Dezember 2024), Mercedes-Benz eActros 600 mit Ladeanlage (IAA 2024), MCS-Ladesäule als Messeexponat (2025), Elektro-Lkw mit Abrollkipper (2024). Keine Aufnahme belegt eine Förderung.
Statusübersicht: was offen ist und was nicht
Offen heißt: Anträge sind heute möglich. Angekündigt: neue Aufrufe in Aussicht, ohne Termin. Geschlossen: keine Anträge mehr. Richtlinie gültig, kein Aufruf offen: Die Rechtsgrundlage läuft, Anträge sind trotzdem nicht möglich. Steuerregeln, Mautbefreiung und THG-Quote sind keine Förderprogramme und stehen in eigenen Zeilen.
Tabelle seitlich scrollen →
| Programm oder Regel | Art | Status | Frist oder Laufzeit | Primärquelle |
|---|---|---|---|---|
| KsNI: klimaschonende Nutzfahrzeuge und Infrastruktur, Bund | Zuschuss für Fahrzeuge sowie Lade- und Tankinfrastruktur | geschlossen | Aufrufe 2021 und 2022; Richtlinie bis 31.12.2024 | BALM, NOW |
| Förderrichtlinie Ladeinfrastruktur für e-Lkw, Bund | Zuschuss je kW für Ladepunkte, Netzanschluss, Speicher | Richtlinie gültig, kein Aufruf offen | bis 30.06.2027, Verlängerung bis 30.06.2030 möglich | Richtlinie, PtJ |
| Aufruf A: nicht öffentlich, nur KMU | Festbetrag 500 € je kW | geschlossen | 05.06.2026, Mittel am selben Tag ausgeschöpft | PtJ |
| Aufrufe B und C: nicht öffentlich und öffentlich | wettbewerblich, höchstens 500 € je kW | geschlossen | 07.07.2026 | PtJ |
| Weitere Aufrufe dieser Richtlinie | Zuschuss | angekündigt | Termin offen | BMV, PtJ |
| Wasserstofftankstellen mit Wasserstoff-Nutzfahrzeugen, Bund | Paketförderung aus Tankstelle und Fahrzeugen | geschlossen | 30.06.2026; Richtlinie bis 31.12.2026 | PtJ, NOW |
| Lkw-Schnellladenetz an Autobahnen, Bund | Vergabe an Betreiber, keine Förderung für Betriebe | für Betriebe nicht beantragbar | 124 unbewirtschaftete Rastanlagen am 30.06.2026 vergeben | Leitstelle |
| Kfz-Steuerbefreiung, § 3d KraftStG | Steuerbefreiung kraft Gesetz | gilt | Erstzulassung bis 31.12.2030, längstens bis 31.12.2035 | Gesetz |
| Abschreibung für Elektrofahrzeuge, § 7 Abs. 2a EStG | Wahlrecht bei der Abschreibung | gilt | Anschaffung 01.07.2025 bis 31.12.2027 | Gesetz |
| THG-Quote, 38. BImSchV | Erlös aus dem Quotenhandel, keine Förderung | jährlich möglich | Mitteilung an das UBA bis 15.11. des Verpflichtungsjahres (§ 8 Abs. 1 Nr. 2 38. BImSchV) | 38. BImSchV, UBA |
| Mautbefreiung, BFStrMG | Kostenvorteil, keine Förderung | gilt | über 4,25 t bis 30.06.2031 | Maut-Ratgeber |
| NRW, progres.nrw: Schnellladeinfrastruktur für Nutzfahrzeuge | Zuschuss, Unternehmen nur KMU | offen | solange Haushaltsmittel verfügbar | Bezirksregierung Arnsberg |
| NRW: Aufruf für emissionsfreie N3-Fahrzeuge | Zuschuss | geschlossen | Antragsende 16.10.2024 | Bezirksregierung Arnsberg |
| Berlin, WELMO | Zuschuss für N1, N2 und Ladeinfrastruktur, KMU | offen | laut Programmseite; Richtlinie bis 31.12.2027, solange Mittel verfügbar | IBB Business Team |
| KfW-Umweltprogramm 240/241 und Klimaschutzoffensive 293 | Förderkredit | Lkw nicht als Fördergegenstand genannt | nicht zutreffend | KfW 240/241, KfW 293 |
Was am 19. Oktober 2026 offen ist.
Eigene Übersicht mit Prüfdatum 19.10.2026. „Richtlinie gilt“ heißt nicht, dass Anträge möglich sind: Die Bundesrichtlinie läuft bis 30.06.2027, ihre ersten drei Aufrufe sind seit Juni beziehungsweise Juli 2026 geschlossen. Steuerregeln gelten kraft Gesetz, die THG-Quote ist ein Vertragserlös. Belege je Zeile in der Tabelle des Artikels.
Kaufförderung: KsNI ist beendet
Mit der Richtlinie „Klimaschonende Nutzfahrzeuge und Infrastruktur“ (KsNI) unterstützte das Bundesverkehrsministerium die Beschaffung von Batterie- und Brennstoffzellen-Nutzfahrzeugen sowie die zugehörige Lade- und Tankinfrastruktur. Laut Bundesamt für Logistik und Mobilität gab es zwei Aufrufe: vom 16. August bis 27. September 2021 sowie, mit einem Sonderaufruf, vom 29. Juni bis 24. August 2022. Seit dem Urteil des Bundesverfassungsgerichts zum Klima- und Transformationsfonds vom 15. November 2023 stehen „Mittel für einen neuen Förderaufruf“ nicht zur Verfügung. Bewilligte Vorhaben werden auf Grundlage des Haushalts 2024 ausfinanziert. Die NOW GmbH nennt als Laufzeit der Richtlinie den 31. Dezember 2024.
Frühere KsNI-Konditionen sind deshalb kein Angebot, mit dem sich heute ein Fahrzeug finanzieren lässt. In den hier ausgewerteten Quellen von BMV, BALM, Projektträger Jülich und NOW war am 19. Oktober 2026 kein Nachfolgeprogramm für den Kauf batterieelektrischer Lkw angekündigt.
Für Wasserstoff gab es 2026 einen eng gebundenen Aufruf: Gefördert wurden öffentlich zugängliche Wasserstofftankstellen und Wasserstoff-Nutzfahrzeuge grundsätzlich als Paket; jede Tankstelle musste laut Projektträger Jülich zu mindestens 10 Prozent durch vorhandene oder neu beschaffte Fahrzeuge ausgelastet sein. Neufahrzeuge der Klassen N2 und N3 konnten laut BMV mit bis zu 80 Prozent der zuwendungsfähigen Investitionsmehrausgaben gegenüber einem vergleichbaren Dieselfahrzeug bezuschusst werden. Die Einreichungsfrist endete nach einer Verlängerung am 30. Juni 2026 (Projektträger Jülich). Batterieelektrische Lkw waren nicht Gegenstand. Den technischen Vergleich zeigt Wasserstoff-Lkw gegen Elektro-Lkw.
Ladeinfrastruktur im Depot: die Bundesrichtlinie von 2026
Die „Richtlinie zur Förderung von öffentlich und nicht-öffentlich zugänglicher Ladeinfrastruktur für batterieelektrische schwere Nutzfahrzeuge im Güterverkehr“ vom 27. April 2026 (BAnz AT 15.05.2026 B2) richtet sich an Unternehmen mit eigenem Depot und an Betreiber öffentlicher Ladepunkte für Fahrzeuge der Klassen N2 und N3. Laut BMV stehen über vier Jahre eine Milliarde Euro bereit, zum Start 200 Millionen Euro. Förderfähig sind neben Ladepunkten auch der nötige Netzanschluss, Batteriespeicher und Lastmanagement. Wegen ihrer beihilferechtlichen Grundlage ist die Richtlinie bis 30. Juni 2027 befristet; verlängert sich die Gruppenfreistellungsverordnung ohne wesentliche Änderungen, verlängert sich auch die Richtlinie, höchstens bis 30. Juni 2030.
Die ersten drei Aufrufe liefen 2026:
- Aufruf A, nicht öffentlich, nur KMU: Festbetrag von 500 Euro netto je kW, Ladepunkte ab 50 kW mit Gleichstrom nach CCS oder MCS, Ladestrom durchgehend aus erneuerbaren Energien, höchstens 1 Million Euro je Antrag, Bewilligung in der Reihenfolge des Eingangs. Der Aufruf öffnete am 5. Juni 2026 um 10 Uhr und wurde laut Projektträger Jülich am selben Tag um 16:23 Uhr geschlossen, weil die Mittel ausgeschöpft waren.
- Aufruf B, nicht öffentlich, alle Unternehmen: wettbewerblich. Antragsteller wählten ihre Förderintensität bis höchstens 500 Euro je kW, niedrigere Werte wurden vorgezogen. Höchstens 5 Millionen Euro je Antrag; Einreichung vom 26. Mai bis 7. Juli 2026 (Aufruf B).
- Aufruf C, öffentlich zugänglich: je Standort mindestens 1.500 kW Nennladeleistung, mindestens ein Ladepunkt mit 350 kW und jeder Ladepunkt mit mindestens 100 kW. Gewichtet wurden Förderintensität (70 Prozent), Lage an einem AFIR-Standort (20 Prozent) und Durchleitungsmodell (10 Prozent). Einreichung ebenfalls bis 7. Juli 2026 (Aufruf C).
Alle drei Aufrufe waren deutlich überzeichnet. Laut Auswertung des Projektträgers Jülich vom 5. August 2026 gingen in Aufruf A rund 430 Anträge über etwa 150 Millionen Euro ein; die ursprünglichen 50 Millionen Euro waren nach wenigen Stunden ausgeschöpft, trotz kurzfristiger Erhöhung auf 150 Millionen Euro wurde der Aufruf noch am selben Tag geschlossen. In Aufruf B standen rund 67 Millionen Euro für Anträge über etwa 400 Millionen Euro bereit, vorgesehen wurden 206 Projekte mit rund 230 Euro je kW oder weniger. In Aufruf C standen rund 83 Millionen Euro Anträgen über etwa 500 Millionen Euro gegenüber. Die Werte waren vorläufig, weil die Antragsprüfung noch lief.
500 Euro je kW waren nur die Obergrenze.
Eigene Darstellung nach den Förderaufrufen 05/2026 und 06/2026 sowie der Auswertung des Projektträgers Jülich vom 05.08.2026. Die Schwellen beschreiben abgeschlossene Aufrufe, waren vorläufig und sind kein Maßstab für künftige Aufrufe. Bonus meint die vollen Punkte für AFIR-Standort und Durchleitungsmodell.
Gesamtladeleistung: 2 × 150 kW = 300 kW. Zum Festbetrag aus Aufruf A: 300 kW × 500 €/kW = 150.000 € höchstmögliche Zuwendung.
Zum Vergleich mit der Grenze, bis zu der Aufruf B berücksichtigt wurde: 300 kW × 230 €/kW = 69.000 €.
Ausgezahlt wurde in Aufruf A höchstens der Betrag für die tatsächlich in Betrieb genommene Ladeleistung, bei De-minimis-Förderung zudem höchstens in Höhe der nachgewiesenen förderfähigen Ausgaben. Beide Zahlen beschreiben abgeschlossene Aufrufe, keinen Anspruch für künftige.
Im KMU-Aufruf galten weitere Bedingungen: Aufträge durften erst nach der Bewilligung vergeben werden, unschädlich war nur die Beauftragung des Netzanschlusses nach Antragstellung. Vor dem Antrag musste ein Netzanschlussbegehren gestellt oder die Eignung des vorhandenen Anschlusses erklärt sein. Eine Kumulierung mit anderen Fördermitteln von EU, Bund oder Ländern für dieselben Ausgaben war ausgeschlossen, die Zweckbindung betrug 24 Monate nach Ende des Bewilligungszeitraums. Bei Förderung nach der Gruppenfreistellungsverordnung mussten kleine Unternehmen mindestens 50 Prozent und mittlere mindestens 60 Prozent Eigenmittel tragen (Aufruf A).
Neue Aufrufe hat das BMV für die Laufzeit der Richtlinie angekündigt, der Projektträger spricht von einer zeitnahen Veröffentlichung; ein Datum nennt keine der Quellen. Wer den nächsten Aufruf nutzen will, kann Ladeleistung und Netzanschluss mit dem Depot-Ladeleistungsrechner und dem Depot-Ladeplan vorbereiten. Grundlagen erklärt der Ratgeber Depotladen, Steckerfragen MCS, CCS und Dual Gun. Welche Kosten einer Förderung je kW gegenüberstehen, ordnet Kosten der Lkw-Ladeinfrastruktur im Depot ein.
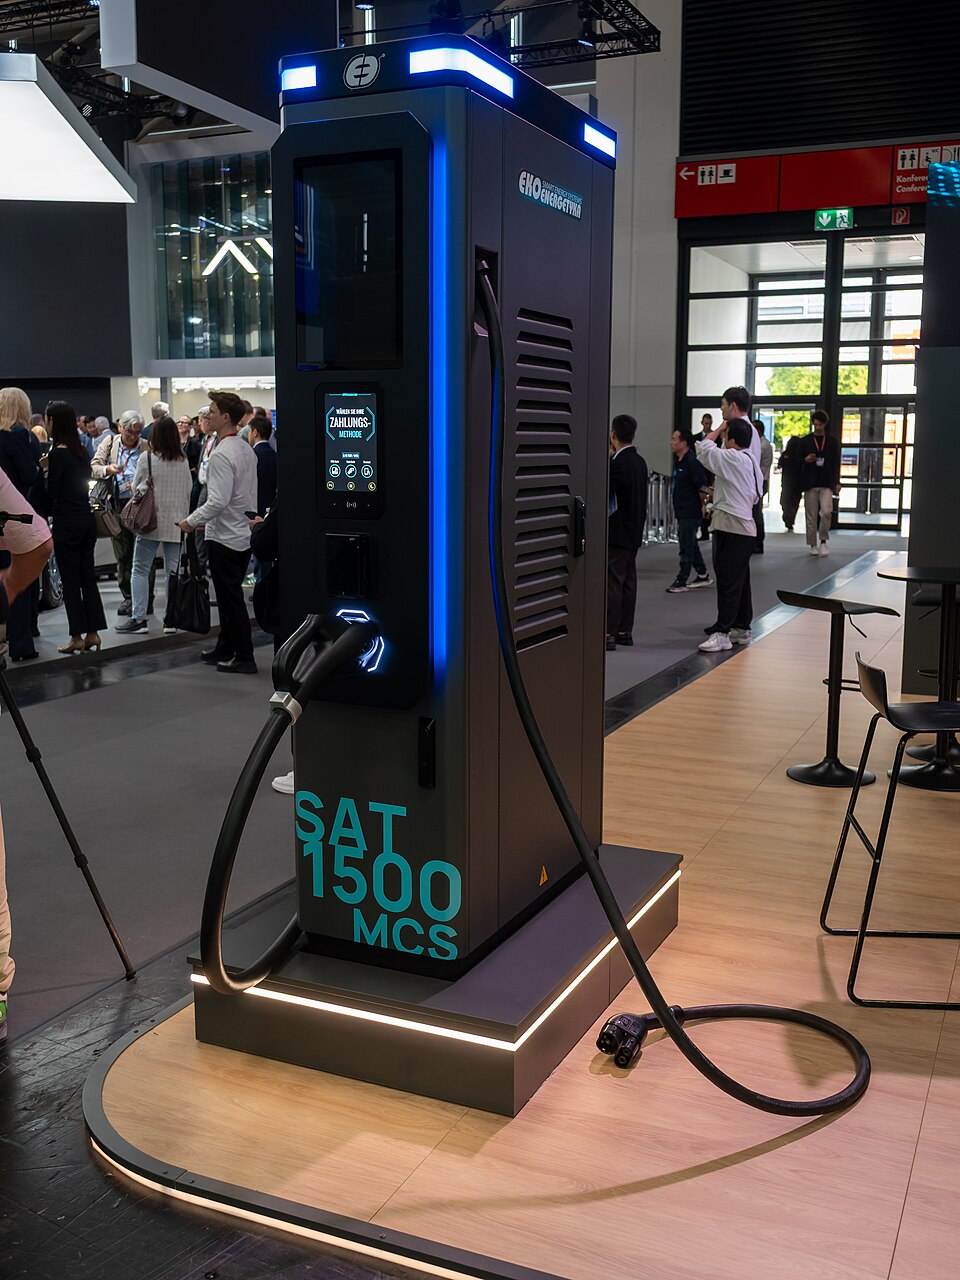

Gefördert wurde Ladeleistung, nicht ein Messeexponat.
Die Ladesäule SAT 1500 MCS stand 2025 auf dem IAA Summit in München. In den Bundesaufrufen 2026 zählten Gleichstrom nach CCS oder MCS und die installierte Ladeleistung. Das Foto sagt nichts über Förderfähigkeit oder Netzanschluss eines Standorts.
- Mindestleistung je Ladepunkt im jeweiligen Aufruf prüfen.
- Netzanschluss und Lastmanagement von Anfang an einplanen.
- Nur Serienprodukte mit Erlaubnis zum Netzanschluss kalkulieren.
Lkw-Schnellladenetz: Ausbau durch den Bund, keine Betriebsförderung
Getrennt von der Förderung organisiert der Bund ein Schnellladenetz für Lkw an den Autobahnen. Laut Nationaler Leitstelle Ladeinfrastruktur sind 351 Standorte vorgesehen, 227 an bewirtschafteten und 124 an unbewirtschafteten Rastanlagen, mit angestrebt rund 1.800 MCS- und 2.400 CCS-Ladepunkten. Die Autobahn GmbH des Bundes hat am 30. Juni 2026 Planung, Errichtung und Betrieb an den 124 unbewirtschafteten Rastanlagen in fünf Losen vergeben. Dort entstehen 836 Ladepunkte, davon 447 mit MCS und 389 mit CCS. Die bewirtschafteten Rastanlagen sollen in weiteren wettbewerblichen Verfahren folgen.
Das ist eine Vergabe an Betreiber, keine Förderung, die ein Transportunternehmen beantragen kann. Dasselbe gilt für das Deutschlandnetz, das die Leitstelle als Schnellladenetz für Elektroautos beschreibt. Für die Tourenplanung zählen Standorte in Betrieb; dazu die Übersicht Ladestationen für Elektro-Lkw und der Vergleich Depotladen gegen Schnellladen.
Steuern: Kfz-Steuer und Abschreibung
Nach § 3d Kraftfahrzeugsteuergesetz ist das Halten von Elektrofahrzeugen steuerfrei, wenn sie zwischen dem 18. Mai 2011 und dem 31. Dezember 2030 erstmals zugelassen werden. Die Befreiung gilt zehn Jahre ab Erstzulassung, längstens bis 31. Dezember 2035, und geht bei einem Halterwechsel auf den neuen Halter über. Elektrofahrzeug ist nach § 9 Abs. 2 ein Fahrzeug mit Antrieb ausschließlich durch Elektromotoren, gespeist aus Energiespeichern oder emissionsfrei betriebenen Energiewandlern. Eine Beschränkung auf Pkw enthält die Vorschrift nicht. Nach Ablauf der Befreiung ermäßigt § 9 Abs. 2 die nach Gesamtgewicht bemessene Steuer für Elektrofahrzeuge um 50 Prozent.
Das Gesetz für ein steuerliches Investitionssofortprogramm (BGBl. 2025 I Nr. 161) hat in § 7 Abs. 2a EStG eine eigene Abschreibung eingeführt. Sie gilt für Elektrofahrzeuge im Sinne des Kraftfahrzeugsteuergesetzes, die zum Anlagevermögen gehören und nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden. Abgezogen werden im Anschaffungsjahr 75 Prozent der Anschaffungskosten, danach 10, 5, 5, 3 und 2 Prozent. Die sonst übliche monatsweise Kürzung im Anschaffungsjahr gilt dafür nicht, und für dasselbe Wirtschaftsgut dürfen keine Sonderabschreibungen genutzt werden.
Der Betrag ist frei gewählt und kein Marktpreis. Anschaffungsjahr: 75 % = 187.500 €. Danach: 10 % = 25.000 €, 5 % = 12.500 €, 5 % = 12.500 €, 3 % = 7.500 € und 2 % = 5.000 €. Summe: 250.000 €.
Die Regel verschiebt Aufwand nach vorn; die Summe der Abschreibungen bleibt gleich. Wie stark die Steuer im ersten Jahr sinkt, hängt von Gewinn und Steuersatz des Unternehmens ab.
Ob ein geleastes Fahrzeug zum eigenen Anlagevermögen gehört, hängt vom Vertrag ab; das klärt die Steuerberatung. Mehr dazu in den Beiträgen Elektro-Lkw leasen und Preise für Elektro-Lkw.
THG-Quote: ein Erlös, keine Förderung
Unternehmen, die Kraftstoffe in Verkehr bringen, müssen deren Treibhausgasemissionen mindern und können dafür Strom aus Elektrofahrzeugen anrechnen. Für nicht öffentliches Laden sieht § 7 der 38. BImSchV einen pauschalen Schätzwert je reinem Batterieelektrofahrzeug vor; als Ladepunktbetreiber gilt die Person, auf die das Fahrzeug zugelassen ist. Die bekanntgegebenen Schätzwerte betragen jährlich 20.600 kWh für die Klasse N2 und 33.400 kWh für die Klasse N3. Das Umweltbundesamt verlinkt diese Bekanntmachung auf seiner am 12. Oktober 2026 aktualisierten Vollzugsseite.
Das UBA bescheinigt die Strommenge auf Antrag. Für den fahrzeugbezogenen Schätzwert muss die Mitteilung bis 15. November des jeweiligen Verpflichtungsjahres beim UBA eingehen (§ 8 Abs. 1 Satz 1 Nr. 2 der 38. BImSchV, so geregelt seit BGBl. 2023 I Nr. 200); der 28. Februar des Folgejahres gilt nur für Strom aus öffentlich zugänglichen Ladepunkten. Die Vollzugsseite des UBA nennt abweichend für beide Fälle den 28. Februar. Seit 17. April 2026 ist die Mitteilung gebührenpflichtig, mit einem Rahmen von 94,60 bis 6.500 Euro. Je Fahrzeug und Jahr ist die Anrechnung nur einmal möglich; als Nachweis dient die Zulassungsbescheinigung Teil I. Ein Erlös entsteht erst durch einen Vertrag mit einem quotenverpflichteten Unternehmen; Marktpreise nennen wir nicht. Für reine Batterie-Lkw der Klasse N3 sieht die Verordnung ab dem Kalenderjahr 2027 einen Anrechnungsfaktor von 4 statt 3 vor, der bis 2040 schrittweise auf 1 sinkt (§ 7 Abs. 6 und § 5 Abs. 3).
Fristen von 2024 bis 2035.
Eigene Zeitleiste. Braune Punkte: abgelaufen, grüne Punkte: künftige Fristen nach heutigem Recht. Die Mautbefreiung ist keine Förderung, beeinflusst aber dieselbe Kostenrechnung. Ein späteres Gesetz oder ein neuer Förderaufruf kann jede Frist ändern.
Länderprogramme: zwei offene Beispiele, zwei geschlossene Aufrufe
Genannt sind nur Programme, deren Status wir am 19. Oktober 2026 auf der offiziellen Programmseite geprüft haben; weitere Landesprogramme sind möglich.
- Nordrhein-Westfalen, progres.nrw: Die Förderung von Schnellladeinfrastruktur für gewerblich genutzte und kommunale Nutzfahrzeuge ist laut Mitteilung vom 14. August 2026 wieder möglich; Unternehmen sind nur noch als KMU antragsberechtigt. Gefördert werden steuerbare Ladepunkte ab 50 kW mit höchstens 30 Prozent der Ausgaben, bis 30.000 Euro je Ladepunkt. Der Strom muss aus erneuerbaren Energien stammen; öffentlich zugängliche Ladepunkte dürfen nur von N2- und N3-Fahrzeugen genutzt werden. Anträge werden nur berücksichtigt, solange Haushaltsmittel verfügbar sind.
- Nordrhein-Westfalen, Aufruf für N3-Fahrzeuge: geschlossen. Die Antragstellung endete laut Programmübersicht am 16. Oktober 2024; im Ranking nach den geringsten Förderausgaben je Fahrzeug wurden 227 Bescheide erteilt.
- Bayern, Depotladen im Güterverkehr: geschlossen. Der zweite Aufruf zur Förderrichtlinie „Ladeinfrastruktur für Elektrofahrzeuge in Bayern“ stellte bis zu 2,5 Millionen Euro für nicht öffentlich zugängliche Gleichstrom-Ladepunkte mit CCS oder MCS für E-Güterfahrzeuge bereit, einschließlich des erforderlichen Netzanschlusses; Anträge waren vom 14. September 2026, 10 Uhr, bis 16. Oktober 2026, 16 Uhr, möglich. Gefördert wurden 40 Prozent, für KMU 50 Prozent, je Ladepunkt höchstens 10.000 bis 60.000 Euro je nach Ladeleistung. Laden durften dort nur eigene Fahrzeuge und namentlich bestimmbare Partner.
- Berlin, WELMO: Das Programm Wirtschaftsnahe Elektromobilität richtet sich an kleine und mittlere Unternehmen. Laut Richtlinie (Stand 9. Dezember 2025, gültig bis 31. Dezember 2027) erhalten Nutzfahrzeuge der Klassen N1 und N2 25 Prozent der zuwendungsfähigen Ausgaben, höchstens 15.000 Euro je Fahrzeug; die Klasse N3 ist nicht aufgeführt. Fahrzeuge oder Ladeinfrastruktur dürfen nicht vor der Bestätigung des vollständigen Antragseingangs bestellt werden.
Ob Landes- und Bundesmittel kombiniert werden dürfen, regelt jedes Programm selbst; im KMU-Aufruf des Bundes von 2026 war eine Kumulierung für dieselben Ausgaben ausgeschlossen. Bundesprogramme für klimafreundliche Nutzfahrzeuge und ihre Fristen führt der Förderfinder der NOW GmbH. Bei der KfW nennen die Programmseiten des Umweltprogramms und der Klimaschutzoffensive für Unternehmen weder Lkw noch Lkw-Ladeinfrastruktur als Fördergegenstand. Ob ein Vorhaben passt, klärt die Hausbank.
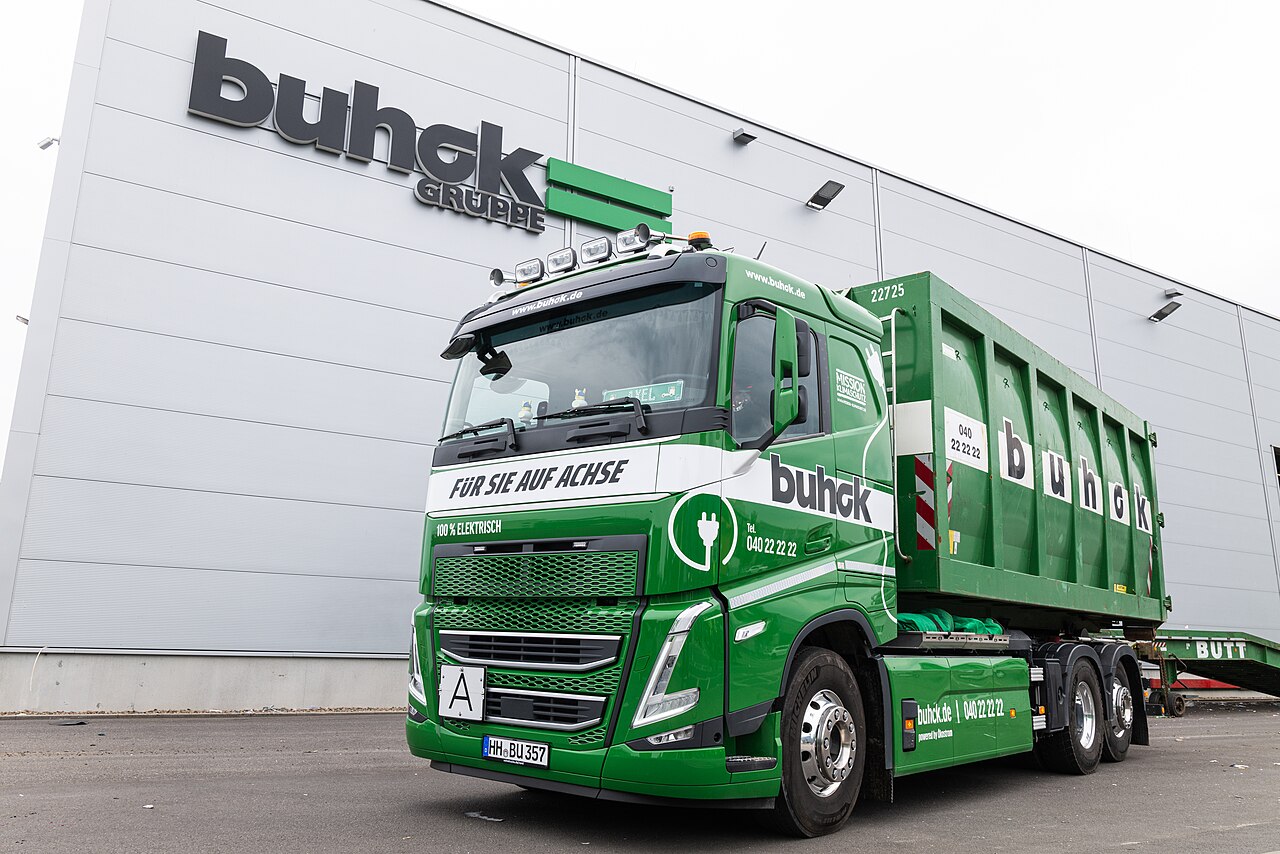

Förderung, Steuer und Maut getrennt rechnen.
Den Elektro-Lkw mit Abrollkipper hat die Buhck Gruppe 2024 selbst fotografiert. Ob und wie das Fahrzeug gefördert wurde, zeigt das Bild nicht. Für die eigene Rechnung haben Zuschuss, Steuer, Maut und Ladeinfrastruktur jeweils eigene Fristen.
- Landesprogramme am Standort prüfen, etwa WELMO für N2 in Berlin.
- Anschaffungstermin mit der Frist der Abschreibung abgleichen.
- THG-Quote jährlich je Fahrzeug einplanen.
Vor einem Antrag klären
- Status prüfen: Einreichungsfrist und Mittel stehen im Aufruf, nicht in der Richtlinie.
- Vorhabenbeginn: keine Aufträge vor der Bewilligung oder der im Aufruf ausdrücklich zugelassenen Ausnahme.
- Netzanschluss früh anfragen; im KMU-Aufruf 2026 war das Begehren beim Netzbetreiber Voraussetzung.
- Beihilferahmen klären: De-minimis-Beihilfen durften im KMU-Aufruf in drei Jahren zusammen 300.000 Euro nicht überschreiten.
- Fristen außerhalb der Förderung festhalten: Mautbefreiung bis 30.06.2031, Kfz-Steuerbefreiung bei Erstzulassung bis 31.12.2030, Abschreibung bei Anschaffung bis 31.12.2027.
Wie Maut, Steuer und Energie zusammenwirken, zeigt der Beitrag Maut für Elektro-Lkw. Der Kostenrechner vergleicht Anschaffung, Energie und Wartung; Maut und Förderung sind optionale Posten, eine Förderung nur mit Bescheid oder verbindlicher Zusage. Für die Fahrzeugwahl helfen der Fahrzeugvergleich und die Kaufberatung für Elektro-Lkw.
Für kommunale Betriebe und öffentliche Auftraggeber ordnet der Ratgeber Elektro-Lkw in Entsorgung und Kommunen die Mindestziele des Saubere-Fahrzeuge-Beschaffungs-Gesetzes ein.